قارن عروض الأسعار بالجملة لتكلفة المخزون الذي يمكنك بيعه فعليًّا، مع مثال توضيحي يبدأ من سعر المصنع وصولاً إلى إيصال المستودع.
قرار الشراءقم بإعداد الميزانية الكاملة لتكاليف التسليم، واستبعد التكاليف المحسوبة مرتين، ثم اقسم المبلغ على عدد الوحدات القابلة للبيع قبل تحديد السعر.
لا يؤدي عرض السعر المنخفض من المصنع دائمًا إلى انخفاض تكلفة التخزين. فعلب الهدايا تشغل مساحة كبيرة، والطلبات الصغيرة تستنفد التكاليف الثابتة، كما أن التغليف التجزئي التالف قد يجعل مجموعة كانت صالحة للاستخدام غير قابلة للبيع في القناة المقصودة. ومقارنة السعر المعروض فقط تخفي هذه الاختلافات.
بالنسبة للموزعين، فإن المقياس المفيد هو التكلفة الشاملة لأدوات المائدة لكل مجموعة قابلة للبيع. احسب كلًّا من المبلغ النقدي اللازم لاستلام الشحنة والتكلفة الفعلية للمخزون الذي يمكن بيعه فعليًّا. استخدم عروض الأسعار الحالية الخاصة بمسارك؛ فالأرقام الواردة أدناه هي مجرد ورقة عمل توضيحية، وليست أسعار شركة «ماكالن» ولا تقديرًا لتكلفة الشحن.
ضع كل اقتباس على نفس الأساس
قبل مقارنة الموردين، قم بمطابقة التصميم، ومواد التصنيع، وعدد القطع، والتشطيب، والشعار، والتغليف. تأكد مما إذا كانت كلمة “وحدة” تشير إلى أداة واحدة، أو مجموعة أدوات مائدة، أو علبة بيع بالتجزئة، أو كرتونة. فلا يمكن مقارنة سعر شوكة عشاء واحدة مباشرةً بسعر مجموعة مكونة من خمس قطع.
يجب تسجيل العملة، ومدة صلاحية الأسعار، وشروط التسليم مع تحديد مكان التسليم. و إرشادات المحكمة الجنائية الدولية بشأن شروط التسليم الدولية (إنكوترمز) يحدد القواعد الخاصة بترتيبات التسليم المختلفة، ويشير إلى أن شروط FCA تنطبق على عمليات نقل الحاويات أو النقل متعدد الوسائط. اسأل وكيل الشحن الخاص بك عن الترتيب الذي يتوافق مع عملية التسليم الفعلية. لا توفر تسمية «إنكوتيرمز» (Incoterms) وحدها معلومات عن قيم الشحن أو التأمين أو رسوم الوجهة.
وضع الميزانية الكاملة من المصنع إلى المستودع
أضف فقط التكاليف التي تتحملها فعليًّا والتي لم يتم تضمينها بالفعل في عرض الأسعار المقدم من المورد أو وكيل الشحن. على سبيل المثال، إذا كان عرض أسعار الشحن يشمل تكاليف المناولة في المنشأ، فلا تضف تكاليف المناولة في المنشأ مرة أخرى كرسوم منفصلة. حدد كل بند على أنه «مؤكد» أو «تقديري» أو «مستبعد» حتى يمكن تحديث المقارنة عند وصول بيانات التعبئة النهائية.
في ورقة العمل هذه،, التكلفة الفعلية لكل مجموعة قابلة للبيع = إجمالي تكلفة التسليم ذات الصلة ÷ عدد المجموعات القابلة للبيع المتوقعة. إنها أداة تسعير تجارية؛ وينبغي أن تتبع المعالجة المحاسبية الرسمية السياسات المعمول بها في شركتك.
| ميزانية شحن توضيحية — 1,000 مجموعة للبيع بالتجزئة؛ الأرقام بالدولار الأمريكي | ||
| 1,000 مجموعة بسعر $8.00 | 8,000 | تكلفة المنتج |
| التغليف المخصص للبيع بالتجزئة | 600 | أضف فقط إذا كان مستبعدًا أعلاه |
| الفحص والاختبارات المخصصة | 250 | التخصيص الخاص بالطلب |
| نقل البضائع من المنشأ والرسوم | 200 | التحقق من نطاق العمل المحدد في عرض الأسعار |
| الشحن الرئيسي والتأمين | 900 | تقدير خاص بالمسار |
| بدل الرسوم الجمركية وبدل التخليص التوضيحي | 550 | افتراضي؛ لا يُفهم منه فرض أي تعريفة جمركية |
| التسليم في الوجهة | 300 | إلى المستودع المستلم |
| المجموع | 10,800 | قبل احتساب أي تكاليف محلية لم تُدرج |
في هذا المثال، تبلغ التكلفة المستلمة $10.80 لكل مجموعة مطلوبة. ولا يُعد البدل $550 معدلًا جمركيًا: لذا يجب التأكد من التصنيف والمنشأ والتقييم والإجراءات السارية بالنسبة للشحنة الفعلية. أضف الضرائب غير القابلة للاسترداد حيثما ينطبق ذلك. تتبع ضريبة الاستيراد القابلة للاسترداد بشكل منفصل كمتطلب من متطلبات التدفق النقدي بدلاً من معاملتها تلقائيًا كجزء من تكلفة البضائع الدائمة.
اقسم على المخزون القابل للاستخدام، وليس فقط على الكمية المذكورة في الفاتورة
لنفترض أن 20 مجموعة من أصل 1,000 مجموعة لا يمكن بيعها عبر قناة البيع بالتجزئة المقصودة، ولا توجد قيمة استرداد لها. فإن التكلفة الفعلية هي $10,800 ÷ 980 = $11.02 لكل مجموعة قابلة للبيع, ، مقربة إلى السنتات. وتُعد الخسارة المفترضة بنسبة 2 في المائة حالة حساسية، وليست معيارًا صناعيًّا أو توقُّعًا لحدوث عيوب من جانب الموردين.
إذا كان من الممكن استبدال الصناديق التالفة، فقم بإدراج تكلفة إعادة التعبئة الفعلية والكمية القابلة للاسترداد في النموذج بدلاً من ذلك. تجنب احتساب كل من الشطب الكامل وإعادة البيع الناجحة لنفس المجموعة. اجعل النواقص، والأضرار الناجمة عن النقل، وعيوب التشطيب، والمرتجعات من متاجر البيع بالتجزئة فئات منفصلة، حتى يوضح النموذج المجالات التي يمكن تحسينها.
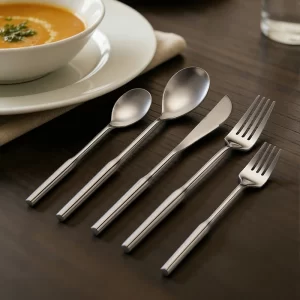
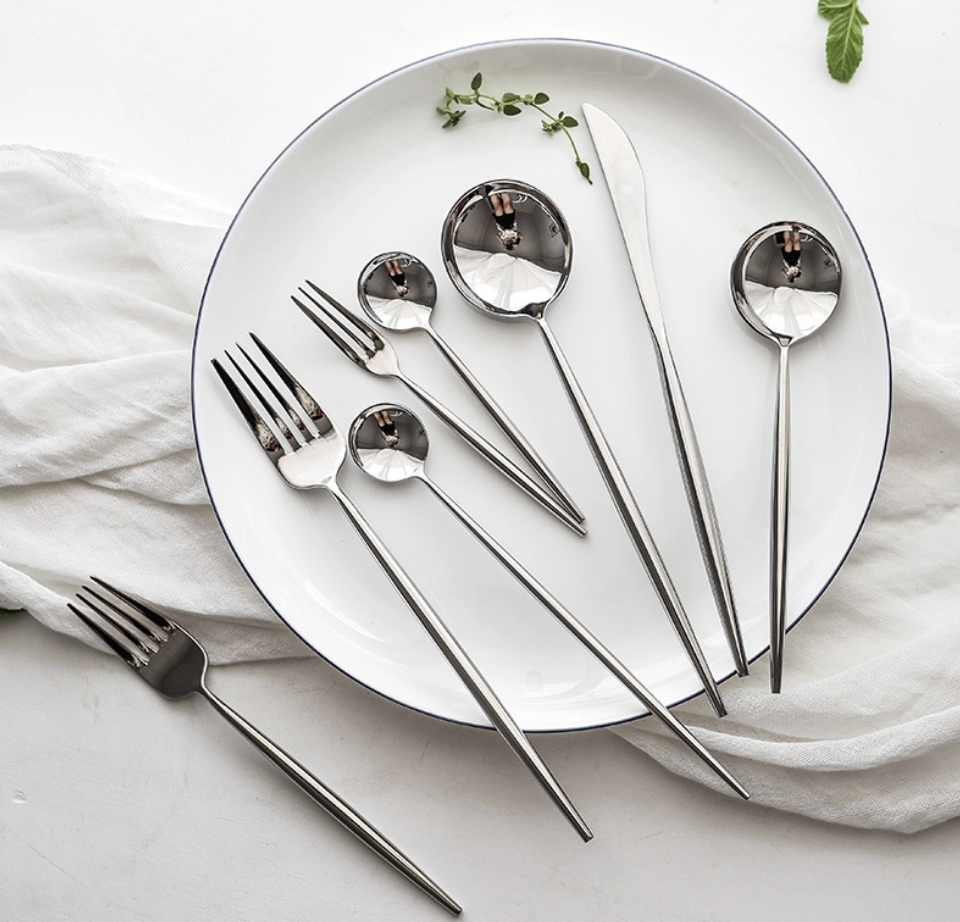
تنتمي تكاليف التغليف والنقل والاستلام إلى نفس المقارنة. رسم توضيحي مفاهيمي تم إنشاؤه بواسطة الذكاء الاصطناعي؛ وليست صورة حقيقية لمنتج أو شحنة من شركة ماكالين.
اختبر العوامل التي قد تؤثر على قرارك
في المثال نفسه، تؤدي زيادة تكلفة الشحن بمقدار $500 إلى ارتفاع التكلفة بنحو $0.51 لكل مجموعة قابلة للبيع. ويؤدي خصم $0.30 على المنتج إلى توفير $300 على الطلب، أو حوالي $0.31 لكل مجموعة قابلة للبيع. ولهذا السبب، قد يكون لتغيير التغليف أو الشحن أهمية أكبر من التنازل الطفيف في سعر الوحدة.
قم بإجراء سيناريو عادي وسيناريو متشائم فيما يتعلق بالشحن، وأسعار الصرف، وتأخيرات الاستلام، والمخزون غير القابل للبيع. استخدم بياناتك التاريخية الخاصة عندما تكون متوفرة. قم بتوزيع رسوم الشحن المشتركة بشكل متسق: فقد يكون الحجم مناسبًا لرسوم الشحن المستندة إلى المساحة، والوزن مناسبًا للرسوم المستندة إلى الوزن، والقيمة مناسبة لبعض توزيعات التأمين. قد تؤدي قاعدة توزيع واحدة موحدة إلى تشويه هوامش الربح لكل وحدة تخزين (SKU) على حدة.
التمييز بين الهامش والهامش الربحي
إذا كانت تكلفة مجموعة قابلة للبيع تبلغ $11.02 وكان هامش الربح الإجمالي المستهدف هو 35%، فقم بقسمة التكلفة على (1 - الهامش): $11.02 ÷ 0.65 ≈ $16.95. قم بتقريب سعر البيع إلى الأعلى إلى $16.96 إذا كنت ترغب في تحقيق هذا الهامش على الأقل عند التسعير بمستوى السنت. وهذا لا يشمل تكاليف البيع الأخرى. وبضرب التكلفة في 1.35 نحصل على هامش ربح يبلغ 35%، وهي نتيجة مختلفة.
عند حساب المساهمة، يجب إضافة تكاليف تلبية الطلبات، ورسوم القنوات، وعمولات المبيعات، وتكاليف التمويل، وتكاليف خدمة العملاء. فقد يحقق أحد المجموعات هامش ربح جذابًا، ومع ذلك يؤدي إلى تجميد السيولة لفترة طويلة جدًّا. يجب ربط هذا الحساب بتوقعات مبيعات واقعية وخطة إعادة الطلب.
صياغة يمكن تكييفها لتناسب طلب عرض الأسعار القادم الخاص بك
يرجى تقديم عرض أسعار لنمط أدوات المائدة المختار مع تحديد المواد المكونة لها بدقة، ومحتويات المجموعة، والتشطيب، والتغليف المخصص للبيع بالتجزئة. يرجى ذكر وحدة السعر، والعملة، وشروط الكمية، ومدة صلاحية العرض، وشروط التسليم مع تحديد مكان التسليم. يرجى إدراج قائمة بالرسوم المشمولة وغير المشمولة. كما يرجى تقديم أبعاد الصندوق المعبأ، والوزن الإجمالي، وعدد المجموعات في كل صندوق، وتاريخ الاستعداد المتوقع للتسليم، حتى يتمكن وكيل الشحن لدينا من إعداد ميزانية تسليم مقارنة.
قم بتكييف هذا الطلب وفقًا للمنتج والوجهة والطلب المحدد. قم بتسوية البنود المعلقة قبل تأكيد الشراء.
الأسئلة التي يطرحها المشترون
هل ينبغي إدراج تكلفة العينات في التكلفة الإجمالية عند الاستلام؟
قم بتتبعها باعتبارها تكاليف تطوير وقرر كيفية توزيعها. فلا ينبغي أن تؤدي عينة تُستخدم في عدة طلبات مستقبلية إلى تشويه مقارنة شحنة واحدة صغيرة دون أن يُلاحظ ذلك.
هل يمكنني حساب التكلفة الإجمالية بعد وصول البضاعة قبل الموافقة النهائية على التغليف؟
نعم، بشكل مؤقت. يرجى من مارك تقدير أبعاد الكرتون ووزنه بدقة، ثم استبدال هذه الأرقام ببيانات التعبئة المؤكدة قبل تحديد ميزانية الشحن النهائية.
اطلب عرض أسعار لتتمكن من المقارنة
يرجى طلب معلومات عن أسعار المنتجات، وأبعاد التعبئة، والوزن الإجمالي، وكميات الطلب، وشروط التسليم المحددة لأدوات المائدة التي أدرجتها في قائمتك المختصرة.
اكتشف مجموعة أدوات المائدة من ماكالين ↗ناقش طلبك
المصادر والأسس التحريرية
- ICC: قائمة مراجعة ومخططات انسيابية لـ Incoterms® 2020 — إرشادات حول مواءمة ترتيبات التسليم مع الشروط التجارية المناسبة.
- مجموعة أدوات المائدة السائبة من ماكאלن — اختيار المنتجات لإعداد عرض أسعار على أساس المقارنة المباشرة.
مزيد من القراءة: لماذا تتفاوت أسعار أدوات المائدة المصنوعة من الفولاذ المقاوم للصدأ المتشابهة؟.
أُعد هذا التقرير بمساعدة الذكاء الاصطناعي باستخدام المصادر المرفقة وأوراق عمل المشتري التوضيحية الأصلية. تم الرجوع إلى المصادر في 7 سبتمبر 2026. تُعد الحسابات وأوراق العمل أدوات توضيحية للمشتريات، وليست عروض أسعار من الموردين أو نتائج شحن فعلية أو تعليمات محاسبية. يرجى تطبيق الرسوم السارية الخاصة بالطلب ومتطلبات الوجهة.